
El Órgano de Control Institucional (OCI) del Proyecto Especial Majes Siguas – AUTODEMA detectó sobrecostos en el perfil de mantenimiento de dos tramos del canal Pañe Sumbay. El perjuicio económico identificado asciende a 120 mil 867 soles y fracción. La Contraloría determinó que existen errores en los cálculos del expediente e inconsistencias en la ficha técnica.
El canal Pañe–Sumbay forma parte del sistema hidráulico que abastece de agua a la región de Arequipa. Con una extensión total de 77.5 kilómetros, esta infraestructura conecta el embalse Pañe con la cuenca Quilca-Chili y su mantenimiento busca asegurar la conducción eficiente del recurso hídrico.
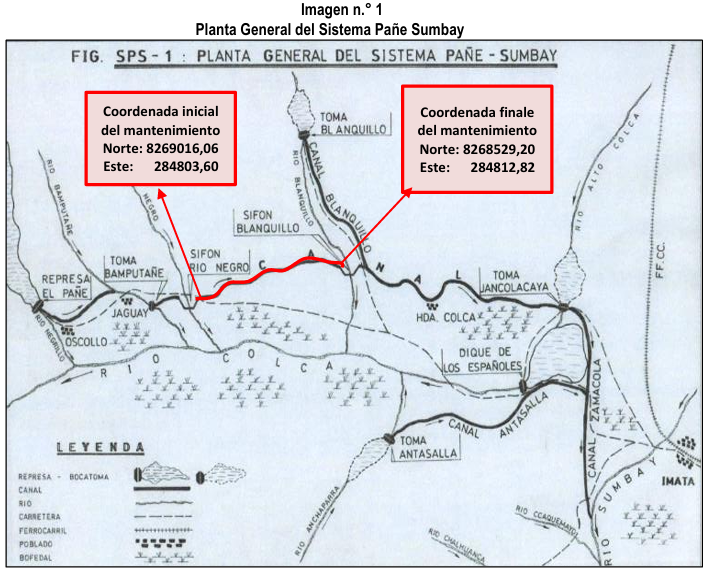
La intervención se concentra en los tramos comprendidos entre las progresivas 40+620 al 41+395 y 41+455 al 41+830, identificados como sectores críticos por deficiencias estructurales y operativas. La ficha técnica fue aprobada en junio de 2025, con un presupuesto de S/ 4,4 millones y un plazo de ejecución de 105 días calendario a partir del inicio de la obra.
Las irregularidades
Según la Contraloría, el error principal estuvo en la forma de calcular los precios de los materiales. El proyectista consideró valores que ya incluían el Impuesto General a las Ventas (IGV), cuando por norma ese tributo debe retirarse del análisis técnico para evitar que se registre dos veces en el presupuesto total.
En la práctica, esto hizo que el costo del fierro, cemento, clavos y otros materiales apareciera más alto de lo que realmente era. Por ejemplo, si un fierro cuesta S/ 100 más IGV (S/ 118), el análisis debió hacerse con los S/ 100, pero se trabajó con el valor total, generando un aumento artificial del precio que llegaría hasta 139 soles. Reiteramos, lo anterior solo es un ejemplo para que usted estimado lector tenga una idea del detalle de las observaciones de la Contraloría.

Además, el informe también advirtió duplicidades en el cálculo de las mermas, que son los porcentajes de pérdida natural de materiales que se consideran en toda obra. En algunos casos, el expediente registró la merma tanto en el apartado de “Costos de Materiales» como en el análisis unitario, contabilizándola dos veces. Esto elevó innecesariamente el costo real de los materiales.
Seamos específicos
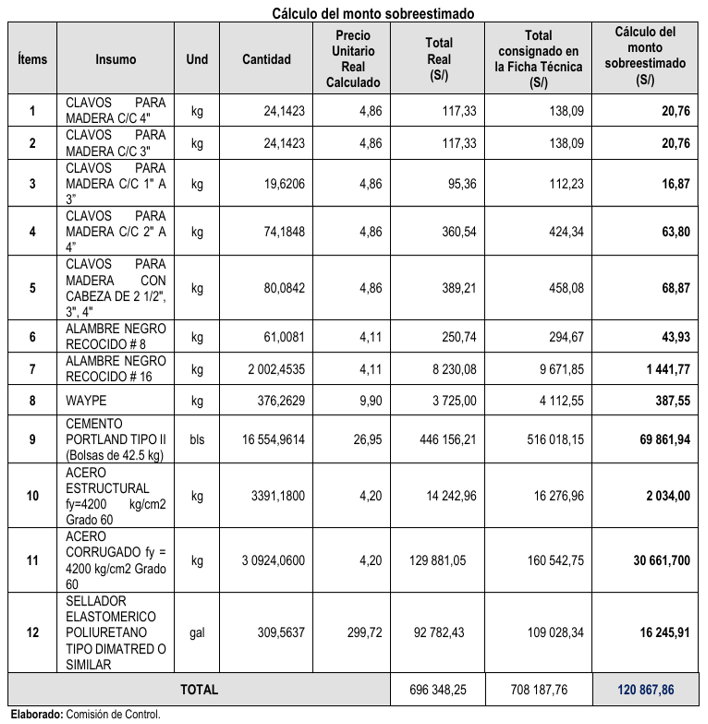
El órgano de control también identificó diferencias entre los precios utilizados en los análisis de costos unitarios —que detallan cuánto cuesta cada insumo por unidad de medida— y los precios que figuraban en el listado general de materiales. Estas diferencias, junto con la duplicación del IGV, los errores de metrado y las mermas mal aplicadas, provocaron una sobreestimación de más de S/ 120 mil, afectando la precisión y confiabilidad del presupuesto.
El informe también advierte incongruencias en la modalidad de pago establecida en las bases del proceso de contratación. En una parte se indica que la obra se ejecutará bajo la modalidad de “suma alzada”, mientras que en otra se menciona el sistema de “precios unitarios”.
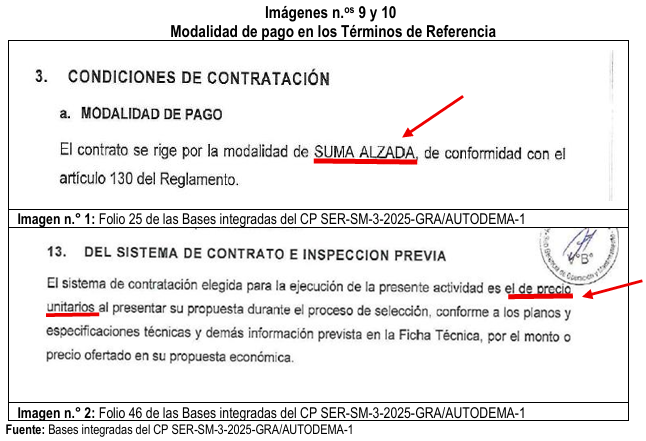
Bajo la modalidad de suma alzada, la empresa recibe un monto fijo que no puede modificarse, sin importar si durante la ejecución surgen gastos adicionales. En cambio, en el sistema de precios unitarios, el pago depende de las cantidades reales de trabajo o materiales utilizados, lo que puede aumentar o reducir el costo final.
Usar ambos sistemas al mismo tiempo genera confusión, porque uno fija un presupuesto cerrado y el otro lo deja abierto a variaciones. Esto dificulta evaluar las ofertas y puede generar disputas durante la ejecución del contrato.
No hay respuesta
El OCI respalda sus conclusiones con cuadros y documentos técnicos que muestran los errores detectados en los cálculos y en las hojas de presupuesto. El informe y sus anexos fueron remitidos a la entidad para las actuaciones correspondientes, y solicita que se corrijan las observaciones antes de continuar con el proceso de selección contractual, a fin de garantizar que los recursos públicos se ajusten a las necesidades reales de la obra.
Como medida inmediata, el OCI exigió al titular de Autodema que, en un plazo de cinco días hábiles, informe las acciones preventivas o correctivas que adoptará para subsanar las observaciones y evitar posibles sobrecostos o problemas en la contratación.
Hasta el momento, Autodema no ha emitido un pronunciamiento sobre las observaciones señaladas por el órgano de control.